연금계좌 배당으로 월 생활비 만들기: 상품·세금·인출 설계
연금저축·IRP에서 매수 가능한 상품과 배당 재투자, 실제 생활비 인출의 차이를 설명하고 복리 계산과 세금을 함께 점검합니다.
조금 더 단단하고 여유로운 내일을 위한 기록.
연금저축·IRP에서 매수 가능한 상품과 배당 재투자, 실제 생활비 인출의 차이를 설명하고 복리 계산과 세금을 함께 점검합니다.
연금저축 600만 원·IRP 합산 900만 원의 공제 한도와 실제 환급 조건, ISA 전환, 중도 인출 과세를 2026년 기준으로 정리했습니다.
최저보증연금보험은 계약에서 정한 연금액·계산기준 등을 보증하는 보험을 가리키는 표현입니다. 광고의 보증이율이 해약환급금에 붙는 예금금리와 같은지 확인해야 합니다. 연금 수령을 목적으로 하는 저축성보험을 일괄적으로 ‘보장성 상품’이라고 분류하는 것도 정확하지 않…
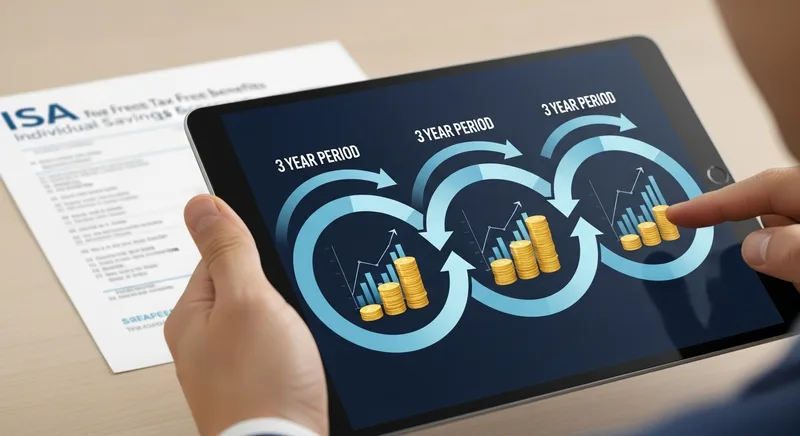
ISA 재가입과 만기 연장의 차이, 연 2천만 원·총 1억 원 납입 한도, 연금 전환 60일 기한과 실제 세액공제액을 정리했습니다.
IRP는 퇴직급여를 모아 운용하고 연금으로 받을 수 있는 개인형 퇴직연금입니다. 개인이 추가 납입한 돈에는 연금저축 등과 합산한 세액공제 혜택이 있습니다. 계좌의 세제, 투자상품의 위험, 일부 인출과 전체 해지는 각각 구분해야 합니다.