국내 커버드콜 ETF의 비과세 범위와 은퇴 현금흐름
국내 커버드콜 ETF의 분배금 중 과세·비과세 재원을 구분하고, 실제 공시를 통해 세금·건강보험료와 원금 손실 위험을 확인합니다.
조금 더 단단하고 여유로운 내일을 위한 기록.
국내 커버드콜 ETF의 분배금 중 과세·비과세 재원을 구분하고, 실제 공시를 통해 세금·건강보험료와 원금 손실 위험을 확인합니다.
패시브와 액티브의 실제 차이, 상관계수 0.7의 의미, 비용 계산과 2025년 SPIVA 결과를 바탕으로 ETF 비교 방법을 정리했습니다.
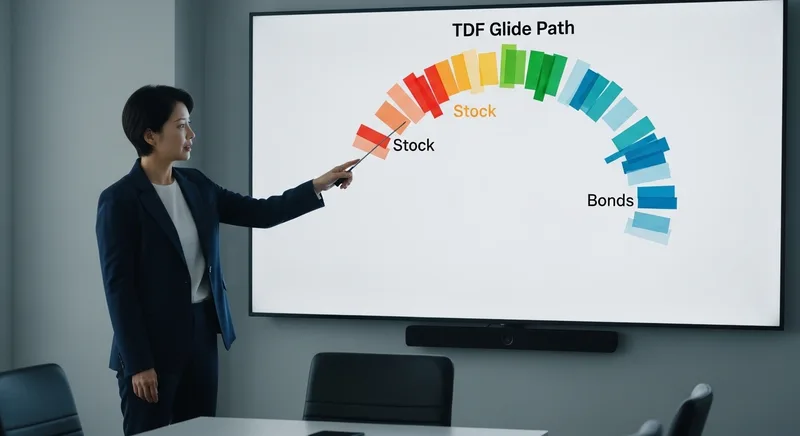
TDF는 목표 연도에 맞춰 주식·채권 등의 비중을 조정하는 펀드입니다. 상품 이름의 연도는 만기나 원금보장 시점이 아닙니다. 같은 목표 연도의 TDF도 위험·비용·환헤지와 은퇴 이후 운용 경로가 다릅니다.
IMA는 증권사가 고객 자금을 통합 운용하고 실적에 따라 수익을 지급하는 종합투자계좌입니다. 증권사의 만기 원금 지급 의무가 있지만 예금자보호 대상은 아니며, 투자수익이 0일 수도 있습니다. 표시된 목표수익률을 확정금리로 읽지 않아야 합니다.
리츠와 인프라의 임대료·이용료 수입, 배당 삭감·금리·증자 위험, 투자상품 구분과 9.9% 분리과세 신청 요건을 설명합니다.
지역가입자·직장가입자·피부양자에 따라 다른 금융소득 기준을 2026년 보험료율과 경계값 사례로 확인합니다.
해외주식 양도세 250만 원 공제, 배우자 증여의 1년 이월과세, 2026년 국내시장복귀계좌(RIA), T+1 결제와 배당 과세를 정리했습니다.
국민연금의 2025년 확정 성과와 2026년 6월 잠정 현황을 반영했습니다. 보유 종목 복제보다 자산배분·비용·현금흐름 관리에 초점을 맞춥니다.
연금저축·IRP에서 매수 가능한 상품과 배당 재투자, 실제 생활비 인출의 차이를 설명하고 복리 계산과 세금을 함께 점검합니다.
연금저축 600만 원·IRP 합산 900만 원의 공제 한도와 실제 환급 조건, ISA 전환, 중도 인출 과세를 2026년 기준으로 정리했습니다.